

Hidayat reported in early April 2026 that the nuclear fuel-supply chain represents one of the most complex geological and engineering challenges in modern energy infrastructure. [But on the other hand, when environmental hydrogeologists take on ISR projects, they are more like groundwater remediation (pump-and-treat) projects than classic surface mining where open-pits and wastes can represent problems to local citizens].
Unlike traditional fossil fuel extraction where raw materials translate directly to end products, uranium production requires precise hydrogeological understanding, specialized extraction methodologies, and sophisticated processing systems that determine both operational efficiency and long-term economic viability. EnCore Energy uranium production exemplifies this complexity through advanced in-situ recovery technology implementation.
Advanced In-Situ Recovery Technology and Production Infrastructure
In-Situ Recovery technology fundamentally transforms uranium extraction by leveraging underground aquifer systems as natural processing chambers. This methodology involves injecting carefully balanced oxygenated solutions through strategically positioned injection wells to mobilise uranium minerals within host rock formations. The dissolved uranium-bearing solution travels through permeable geological layers before extraction through production wells, creating a controlled underground leaching process.
Furthermore, the in-situ leaching benefits include significantly reduced environmental impact compared to conventional mining methods. This approach eliminates the need for large-scale excavation whilst maintaining competitive extraction rates.
Processing Plant Infrastructure Analysis
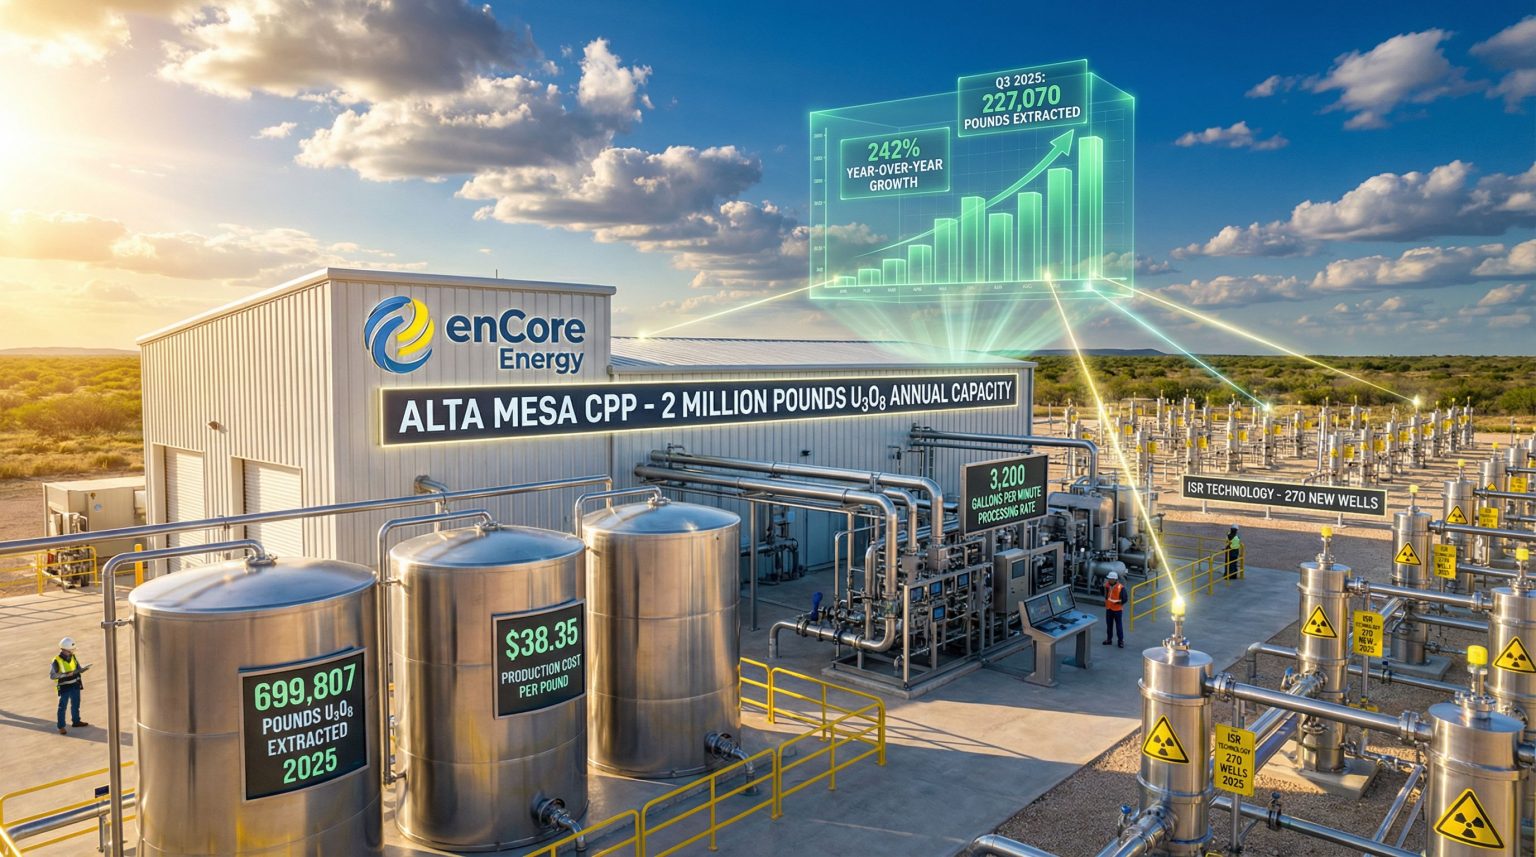
EnCore Energy uranium production operates through two strategically positioned Central Processing Plants in South Texas, each engineered with distinct technical specifications optimised for regional geological characteristics. The Alta Mesa facility maintains a design capacity of 2 million pounds U₃O₈ annually, currently configured at 1 million pounds with integrated expansion capability requiring minimal additional infrastructure investment.
The Rosita processing complex employs satellite Ion Exchange technology, enabling distributed uranium capture across multiple wellfield locations with centralised processing efficiency. This architecture supports processing rates of 3,200 gallons per minute following recent expansion, effectively doubling throughput capacity from the original 1,600 gallon configuration.
Satellite IX System Technical Framework:
- Remote wellfield resin loading stations
- Transportation logistics for uranium-bearing resin
- Central processing facility for yellowcake production
- Quality control systems for specification compliance
Wellfield Development and Operational Metrics
During 2025, enCore Energy uranium production achieved systematic wellfield expansion through commissioning 270 new production wells at Alta Mesa, maintaining an average deployment rate of 22 wells monthly. This translates to approximately one well completion every 1.35 days, demonstrating industrial-scale development capability within ISR operational frameworks.
Well Performance Characteristics:
- Production well depth: 300-800 feet typical
- Injection/production ratio: 1.1:1 to 1.2:1
- Uranium concentration: Variable by formation zone
- Well spacing: 40-60 foot centres standard
Operational Performance Metrics and Production Economics
EnCore Energy uranium production delivered 699,807 pounds U₃O₈ during 2025, representing a 242% year-over-year increase and establishing the company among leading domestic uranium producers. This extraction volume generated through Q3 2025 daily averages of 2,103 pounds at Alta Mesa, demonstrating consistent operational efficiency across expanding wellfield networks.
In addition, the economic framework supporting this production includes all-in costs of $38.35 per pound during Q3 2025, compared against uranium spot prices near $92 per pound, creating gross margins exceeding $50 per pound. This cost structure reflects ISR technology advantages, requiring less than 15% of conventional mining capital expenditure whilst maintaining competitive operational metrics.
2025 Financial Performance Summary:
- Total extraction: 699,807 pounds U₃O₈
- Year-to-date deliveries: ~500,000 pounds
- Q3 average selling price: $68.28 per pound
- Production cost: $38.35 per pound
- Year-end inventory: 132,013 pounds
Delivery Strategy and Market Positioning
EnCore maintains deliberately limited contract exposure, with less than 38% of planned extraction through 2033 under fixed-price agreements. This strategic approach preserves significant upside participation if uranium prices continue appreciating beyond the January 2026 intraday high of $101.50 per pound.
The uncontracted portion represents exposure to spot market dynamics, providing leverage to sustained price appreciation whilst contracted volumes deliver revenue stability. Six utility agreements with U.S. nuclear operators provide price collar structures, ensuring downside protection during market volatility periods.
Contract Portfolio Structure:
- Contracted volumes: 38% through 2033
- Uncontracted exposure: 62% at spot pricing
- Utility counterparties: Six U.S. nuclear operators
- Price mechanisms: Collar structures with floors/ceilings
Resource Base Analysis and Long-Term Scaling Potential
EnCore Energy uranium production benefits from a comprehensive resource portfolio totaling 30.94 million pounds measured and indicated resources across four strategic projects. The South Texas operations anchor current production with Alta Mesa contributing 2.585 million pounds M&I and Rosita adding 3.5+ million pounds M&I resources.
Development Pipeline Economics
The Dewey Burdock project represents the most significant near-term growth catalyst, with 17.1 million pounds M&I resources supporting a pre-tax internal rate of return of 39% at uranium prices of $86.34 per pound. Initial capital requirements of $264.2 million enable annual production of 750,000 pounds U₃O₈ over a projected 28-year mine life.
Gas Hills offers exceptional economic returns with a 54.8% pre-tax IRR at $87 per pound uranium pricing, requiring only $55.2 million initial capital investment. This significantly lower capital intensity compared to Dewey Burdock reflects favourable geological characteristics and simplified development requirements.
ISR projects typically demonstrate superior capital efficiency compared to conventional uranium mines because they eliminate requirements for large-scale excavation, waste rock handling, and traditional mill construction. The process utilises existing groundwater systems and requires primarily wellfield infrastructure and processing facilities.
Production Scaling Framework
Near-term capacity optimisation targets 400,000-500,000 pounds annually from Texas operations under conservative scenarios, with potential scaling to 1+ million pounds through satellite wellfield expansion. The hub-and-spoke operational model enables geographic distribution of extraction points whilst maintaining centralised processing efficiency.
Three-Year Expansion Trajectory:
- 2026-2027: Texas optimisation to 1 million pounds
- 2028-2029: Dewey Burdock commissioning adds 750,000 pounds
- 2030+: Gas Hills development contributes 1+ million pounds
Total potential: 3+ million pounds annually across portfolio
Regulatory Environment and Federal Policy Support
The uranium production landscape has transformed through comprehensive federal initiatives prioritising domestic supply chain security. The Russian uranium ban impact, effective August 2024, created immediate market opportunities whilst triggering $2.72 billion in federal funding for domestic nuclear fuel supply development.
Dewey Burdock received FAST-41 permitting designation in August 2025, providing accelerated federal review processes that typically reduce regulatory timelines by 18-24 months. State permitting completion is expected by end-2027, with plant engineering commencing in 2026.
Furthermore, the US production executive order has streamlined permitting processes for critical mineral extraction projects, including uranium facilities. This regulatory support directly benefits domestic uranium producers like EnCore Energy operating across multiple states.
Key Regulatory Developments:
- Russian import ban: August 2024 effective date
- Federal funding: $2.72 billion allocated
- FAST-41 designation: Dewey Burdock inclusion
- Critical minerals: Uranium reinstated to USGS list
- Supply Chain Concentration Analysis
- U.S. Uranium Delivery Sources (2024)
Sanctioned source
Combined state-owned enterprise exposure from Kazakhstan and Uzbekistan represents 33% of total U.S. uranium deliveries, demonstrating continued concentration risk despite Russian supply reductions. This geopolitical vulnerability strengthens the strategic case for domestic production expansion.
However, the uranium market volatility continues to present challenges for long-term planning, requiring producers to maintain operational flexibility whilst managing cost structures efficiently.
Technical Challenges and Operational Risk Factors
Aquifer Management and Well Performance
ISR operations depend critically on aquifer hydrodynamic characteristics, including permeability, transmissivity, and uranium concentration variations across licensed areas. Well productivity decline curves represent natural depletion patterns requiring ongoing development to maintain production rates.
Water quality management involves precise injection/extraction balance maintenance to prevent aquifer contamination whilst optimising uranium recovery rates. Environmental compliance requires comprehensive groundwater protection protocols and restoration timelines extending beyond active production periods.
Operational Risk Factors:
- Aquifer permeability variations affecting extraction efficiency
- Uranium concentration gradients within geological formations
- Water balance management for environmental compliance
- Well productivity decline requiring replacement development
- Processing Infrastructure Constraints
Ion Exchange resin efficiency determines uranium loading capacity and regeneration cycle economics. Plant utilisation rates require careful maintenance scheduling to optimise throughput whilst ensuring equipment reliability across multiple satellite locations.
Satellite coordination involves complex transportation logistics for resin movement between remote wellfield locations and central processing facilities. Quality control systems must maintain yellowcake specifications for utility delivery contracts whilst managing inventory timing between extraction and delivery schedules.
Infrastructure Expansion Requirements:
- Additional satellite wellfields within licensed areas
- Transportation systems for resin and yellowcake movement
- Processing equipment capacity additions and backup systems
- Environmental monitoring network expansion
Market Dynamics and Investment Positioning
What Makes Uranium Price Environment Favourable for Production Economics?
Uranium spot prices reached an intraday high of $101.50 per pound in January 2026, establishing the highest level since February 2024 before settling near current levels around $92 per pound. This pricing environment creates substantial economic leverage for enCore Energy uranium production, given all-in costs of $38.35 per pound.
The structural supply-demand imbalance supporting higher prices reflects several converging factors: Russian import restrictions, state-owned enterprise concentration concerns, limited new mine development globally, and expanding nuclear reactor construction programmes across multiple countries.
Moreover, the US uranium market disruption has created additional pricing support through reduced import competition. This trend benefits domestic producers with established operational capacity.
Economic Leverage Calculation:
- Current uranium price: ~$92 per pound
- All-in production cost: $38.35 per pound
- Gross margin: $53.65 per pound (140% markup)
- Uncontracted exposure: 62% of future production
Capital Structure and Financial Position
EnCore maintains $96 million total liquidity including marketable securities as of year-end 2025, supporting operational expansion and development project advancement. The balance sheet includes a $115 million convertible note at 5.5% interest maturing August 2030, providing medium-term financing flexibility.
Recent analysis suggests significant upside potential for domestic uranium companies given the combination of production capability and favourable market conditions.
Market Capitalization Analysis (March 2026):
- Share price: $1.85
- Market capitalisation: ~$359 million
- Shares outstanding: 194.2 million
- Fully diluted count: 204.8 million
Strategic Positioning Within Uranium Sector
EnCore Energy uranium production represents one of few actively producing domestic uranium companies, providing immediate cash generation capability during a period of rising prices and increasing demand visibility. The combination of current operations and substantial development pipeline offers balanced exposure to both near-term and longer-term market dynamics.
Competitive Advantages:
- Current production in rising price environment
- ISR technology cost advantages
- Substantial uncontracted production exposure
- Federal policy alignment and regulatory support
- Proven operational capability and expansion track record
Frequently Asked Questions
How Does ISR Technology Reduce Environmental Impact Compared to Conventional Mining?
ISR technology leaves surface areas largely undisturbed because extraction occurs underground through wellfield networks rather than open-pit or underground mining. The process requires less than 50 acres of surface disturbance compared to 500-5,000 acres for conventional operations, with no waste rock generation or tailings pond requirements.
What Factors Determine the Success of ISR Uranium Extraction Operations?
Key factors include aquifer permeability for solution movement, uranium mineral distribution and concentration, water quality characteristics affecting chemical reactions, and geological containment preventing solution migration beyond targeted zones. Well spacing and injection/production ratios must be optimised for specific site conditions.
How Quickly Can EnCore Scale Production from Current Levels to Full Portfolio Capacity?
Texas operations can potentially scale to 1+ million pounds annually through satellite expansion within 2-3 years. Dewey Burdock could add 750,000 pounds by 2030 following regulatory completion, whilst Gas Hills represents longer-term capacity of 1+ million pounds, creating total portfolio potential exceeding 3 million pounds annually.
What Percentage of Future Uranium Production Remains Exposed to Spot Market Pricing?
EnCore maintains less than 38% of planned extraction through 2033 under contract, leaving 62% exposed to spot market pricing. This strategic choice preserves significant upside participation if uranium prices continue rising above current levels near $92 per pound.
When Will Regulatory Approvals Enable Dewey Burdock Production to Begin?
Dewey Burdock received FAST-41 federal permitting designation in August 2025, with state permitting expected by end-2027. Plant engineering begins in 2026, with construction possible within 18 months of final approvals, potentially enabling production by 2029-2030.
Disclaimer: The analysis contains forward-looking statements and projections based on current market conditions and company guidance. Uranium prices, regulatory timelines, and operational performance involve inherent risks and uncertainties. Investors should conduct independent research and consider their risk tolerance before making investment decisions.
Managed & Built by I2M Consulting, LLC | © 2010-
